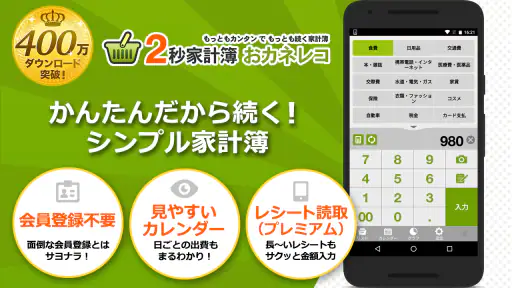
家計簿を始めたいと思っても、最初から細かな分類や複雑な設定を求められると、私はすぐに続ける自信をなくしてしまいます。そんな人に試しやすいのが、金融カテゴリのアプリ「2秒家計簿『おカネレコ』」です。支出を手早く記録し、あとからグラフで流れを見直すタイプなので、家計管理を一から始める人に向いています。
開発元はSmart Idea inc.で、無料で使い始められます。対象年齢は3歳以上、AndroidではOS 5.0以上に対応しており、長く提供されてきたアプリです。現在のバージョンは3.11.13で、利用者の規模も大きく、インストール数は100万以上。評価は平均3.5で、約6,900件の評価と約2,800件のレビューがあります。数字だけで判断するより、入力の手軽さと、自分の家計のつけ方に合うかを確かめるのがよいと思います。
最初に知っておきたい使い心地
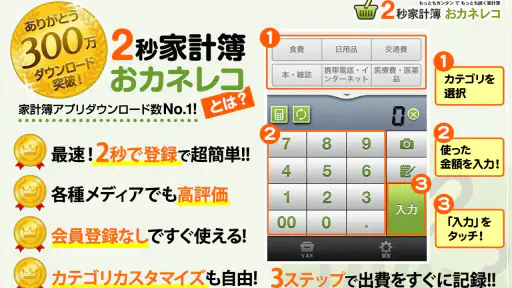
このアプリの中心は、買い物をした直後に金額を残すことです。レシートを後でまとめて整理するより、財布やスマートフォンをしまう前に記録する使い方と相性がよいです。入力のハードルが低いので、家計簿を始めても三日坊主になりやすい人には、かなり現実的な入口になります。
一方で、銀行口座やカードの利用明細を自動で集めて、すべてを一元管理したい人には、少し方向性が違います。私はこのアプリを「金融サービスをまとめて監視する道具」というより、「日々のお金の出入りを自分の手で確認する家計簿」と考えると、期待とのずれが少ないと感じました。
無料で始められる点も安心材料です。ただし、アプリ内購入はアイテムごとに100円から5,000円まであります。最初から追加機能を急いで購入する必要はなく、まず無料で入力の流れが自分に合うかを試すのがおすすめです。毎日の記録が習慣になってから、必要性を感じた場合だけ検討すれば十分です。
私が最初に決めておきたいと思ったのは、「何を記録すれば自分の役に立つか」です。すべてを完璧に入力しようとすると、コンビニの小さな買い物や現金の細かな支出で負担が増えます。反対に、食費、交通費、日用品など、あとで見返したい項目から始めれば、少ない入力でも家計の傾向が見えやすくなります。
インストール後に迷わないための準備
初回は、まず自分が一週間だけ続けるつもりで始めると気楽です。月単位で完璧な予算を作ろうとするより、今日使ったお金を一件記録することを目標にします。家計簿アプリを使い始めるときに大切なのは、設定を完成させることではなく、入力画面へすぐ進めることです。
最初に、普段よく使う支出の名前を頭の中で三つほど決めておくと、入力時に迷いにくくなります。たとえば昼食、電車、日用品です。分類を細かくしすぎると、同じような支出をどこへ入れるかで手が止まります。最初は大まかにして、グラフを見たときに意味が分かる程度にまとめるほうが続きます。
現金と電子決済を使い分けている人は、支払い方法を混同しない工夫も必要です。私は買い物をした瞬間に、支払い方法まで一緒に思い出せるよう、レシートを財布の同じ場所に入れる習慣を作るとよいと思います。後でまとめて入力する場合も、レシートを見ながら一件ずつ処理すれば、金額の取り違えを減らせます。
家族の支出を一つにまとめたい場合は、誰が何を払ったかを記録するルールを先に決めておくと混乱しにくいです。たとえば食料品は一つの分類に統一し、個人の趣味の買い物だけ別にする方法があります。アプリの使い方より、家庭内で分類の基準が揃っているかのほうが、後のグラフを読みやすくするうえで重要です。
最初の一件を意味のある記録にする
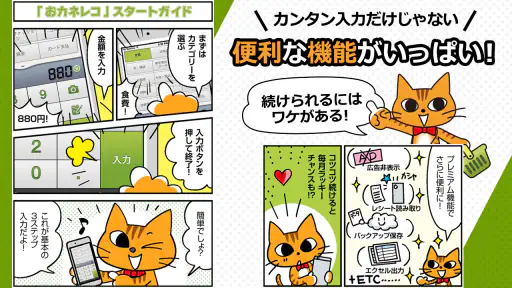
最初の成功体験は、入力画面を開いて、今日の支出を一件保存することです。金額を入れ、内容を選び、記録を終えたら、すぐに次の設定へ進まなくても大丈夫です。まず「自分の支出がアプリに残った」と確認できれば、家計簿を使う目的が具体的になります。
ここでおすすめなのは、金額の大きい買い物ではなく、毎日発生しやすい支出を登録することです。昼食や飲み物など、翌日も同じように入力できる項目なら、操作を覚えるきっかけになります。入力が速いことは、このような小さな支出を省略しにくいという意味で価値があります。
たとえば平日にコンビニで昼食を買い、帰宅後に別の買い物を思い出したとします。その場で二件を入力し、週末にグラフを眺めれば、「一回の大きな出費」ではなく「少額の繰り返し」が家計に影響していることに気づけます。私はこの見方が、単に合計金額を見るより役立つと感じました。
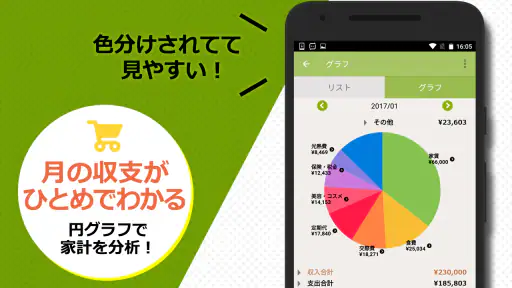
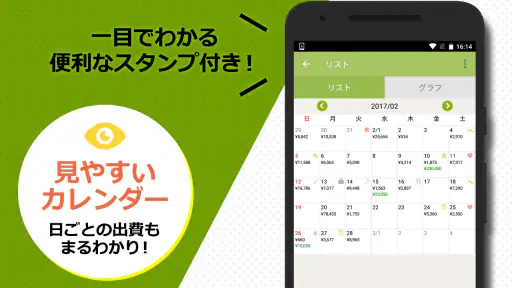
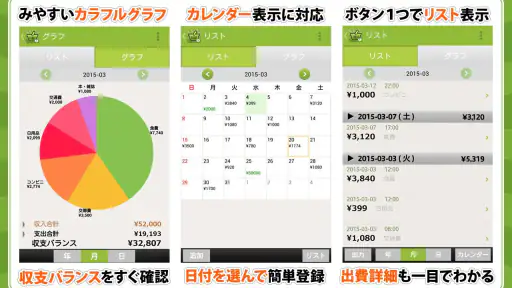
グラフは、入力した内容を視覚的に振り返るための機能です。きれいなグラフを作ることが目的になると本末転倒なので、最初の週は分類を完璧に揃えるより、記録を途切れさせないことを優先します。後から見て判断できる分類なら、十分に実用的です。
最初の目標は、家計を完璧に説明することではなく、次の買い物でも入力できる状態を作ることです。この考え方なら、入力漏れが一度あっても挫折しにくくなります。抜けた支出を気にして全部やり直すより、次の支出から再開するほうが、長期的には家計の傾向をつかみやすいです。
入力で起こりやすい迷いと対処法
初心者が迷いやすいのは、分類をどれだけ細かくするかです。食費を外食、食材、飲み物、間食まで分けると、分析は細かくなりますが、入力時の判断は増えます。節約したい目的が「外食を減らす」なら外食だけ分け、そこまで知りたいわけでなければ食費にまとめるなど、目的から逆算するのが現実的です。
もう一つの迷いは、まとめ買いの扱いです。日用品と食品を一緒に買った場合、レシートの合計を一件で記録する方法は速い反面、分類ごとの比較には向きません。反対に、項目を分けると正確さは上がりますが、入力の時間が増えます。私は、金額の大きい買い物だけ分け、少額の混在は一件にするという折衷案が続けやすいと思います。
現金の残高まで一円単位で合わせたい人は、入力漏れがあると不一致に気づきやすくなります。その場合は、家計簿を「支出の傾向を見るもの」と「財布の残高を照合するもの」のどちらにするか決めてください。前者なら多少の抜けを後から修正しやすく、後者ならレシートを保管して毎日確認する必要があります。
グラフの数字が思ったより多く見えると、使いすぎたように感じることもあります。しかし、月初と月末では支出の偏りが変わりますし、家賃や定期的な支払いがある時期は一時的に大きくなります。一日だけの表示で結論を出さず、同じ分類を数日から数週間分ためてから見るほうが、判断を誤りにくいです。
入力の速さを重視するアプリだからこそ、記録の正確さは利用者のルールに左右されます。自動で何でも整理してくれることを期待すると、手動入力が面倒に感じるかもしれません。逆に、自分で支出を確認する行為を習慣にしたい人には、短い操作が毎日の振り返りを邪魔しません。
一週間後に試したい見直し方
一週間ほど使ったら、まず合計だけでなく、支出の回数を見てください。金額が大きい項目は目立ちますが、頻繁に発生する小さな支出は見落としやすいからです。飲み物や軽食のような項目が何度も登場しているなら、削るかどうかを考える材料になります。
次に、分類の中で入力しにくかったものを確認します。同じ買い物を毎回違う項目に入れていたなら、分類が細かすぎる可能性があります。家計簿は分類の数が多いほど優秀になるわけではありません。自分が迷わず入力でき、後から比較できることが大切です。
さらに、記録する時間帯を固定すると継続しやすくなります。外出先ですぐ入力できる人はその場で済ませ、忘れやすい人は帰宅後に財布とレシートを確認する時間を決めます。私は、入力を「節約の反省会」にせず、「今日のお金の移動を残す作業」と割り切るほうが気持ちが楽だと思います。
このアプリは、予算管理を細かく設計してから使うより、実際の支出を先に集めて、自分の傾向を知る使い方に向いています。初めて家計簿を使う人は、最初の一週間で節約目標を決めなくても構いません。まず記録し、次に気になる分類を一つだけ選び、その項目について行動を変える流れが分かりやすいです。
他の家計管理方法と比べたときの立ち位置
紙の家計簿と比べると、スマートフォンでその場に入力でき、記録をグラフで確認しやすい点が魅力です。紙は自由に書ける一方、合計や分類の見直しを自分で行う必要があります。計算や集計の負担を減らしたい人なら、こちらのほうが始めやすいでしょう。
表計算ソフトと比べると、最初から家計簿向けの入力手順に寄せられているため、項目や集計方法を自分で設計する手間が少なくて済みます。その代わり、独自の計算式や複雑な資産管理を作り込みたい人には自由度が足りない可能性があります。
銀行口座やカードの明細を自動でまとめるタイプのサービスと比べると、手入力は必要です。しかし、自分が何にお金を使ったかをその場で意識できるのは、手入力ならではの利点です。自動連携で明細を集めることを最優先する人は別の選択肢が合いますが、使った瞬間の意識を節約につなげたい人には、このアプリの設計が合います。
家族全体の資産、投資、請求予定、口座残高まで一つの画面で管理したい人には、より多機能な金融アプリのほうが便利です。反対に、家計簿を初めて使う人や、毎日の支出を手早く残したい人は、機能が絞られていることをメリットとして受け取れると思います。
向いている人と、別の方法を選ぶ人
私は、次のような人なら試す価値があると感じます。
- 家計簿を始めたいが、複雑な設定は避けたい人
- 買い物の直後に支出を記録する習慣を作りたい人
- 紙の集計より、グラフで傾向を見たい人
- まず無料で操作感を確かめたい人
- 細かな資産管理より、日々の支出を把握したい人
逆に、入力を一切したくない人、複数の口座やカードを自動で横断して管理したい人、投資や請求の管理まで一つの仕組みにまとめたい人には、最初から別タイプのサービスを探したほうが満足しやすいです。また、分類を細かく作り込んで分析したい人は、表計算ソフトの自由度が合う場合があります。
アプリ内購入についても、無料部分で十分に使い続けられるかを先に見極めるのが安全です。追加機能を購入するかどうかは、毎日使う習慣ができた後に判断できます。購入額はアイテムによって異なるため、必要な機能と価格を画面で確認し、家計簿を続けることで得られる効果と比べて考えるのがよいでしょう。
無理なく続けるための次の一歩
このアプリを入れたら、今日は一件だけ入力し、明日も同じ操作を繰り返してみてください。最初から家計全体を整理するのではなく、入力、確認、分類の見直しという順に進めると、負担が増えません。グラフを見て気になる項目が出てきたら、その一つだけを次の週の観察対象にします。
使い続けるうえで私が大切だと思うのは、入力漏れを失敗扱いしないことです。記録できなかった日があっても、次の支出を入力すれば習慣は戻せます。過去を完璧に埋めようとして疲れるより、今日から再開するほうが、このアプリの手軽さを生かせます。
2013年6月6日にリリースされ、現在も更新版が提供されている「2秒家計簿『おカネレコ』」は、家計管理の入口として分かりやすい一方、総合的な資産管理アプリではありません。私は、毎日の支出を短時間で残し、グラフから使い方の癖を見つけたい人におすすめします。まず無料で一週間使い、入力が苦にならず、表示された傾向が次の行動に役立つなら、そのまま自分の家計簿として育てていくのがよいと思います。


